
¿Cómo llega la República Dominicana a esta prueba? 🇩🇴 Con respaldo:
✅ Banco Central preventivo: subió su tasa de 5.25% a 5.50% para proteger la estabilidad de precios
📈 Crecimiento de 4.5% entre enero y agosto
📉 Inflación a la baja: 5.13% en agosto, con retorno al rango meta previsto para el cuarto trimestre
🏦 Reservas de US$15,434 millones
⚖️ Superávit primario de 0.3% del PIB en el Presupuesto 2027: el país financia sus operaciones y el déficit proviene de los intereses de la deuda
💡 La oportunidad: el dinero caro obliga a las empresas a buscar eficiencia y cercanía. Las zonas francas, los puertos y la facilitación aduanera colocan a RD como destino natural del nearshoring 🚢📦
🎯 La hoja de ruta: disciplina fiscal, deuda en pesos a largo plazo, inversión protegida y crédito para las MIPYME.
Cuando Wall Street retrocede a 2002, la República Dominicana mira hacia la #MetaRD2036 🚀
✍️ Luis Orlando Díaz Vólquez | #GuasábaraEditor
#RepúblicaDominicana #EconomíaRD #BancoCentralRD #BonosDelTesoro #TasasDeInterés #Fed #WallStreet #Presupuesto2027 #Nearshoring #ComercioExterior #MIPYMES #EstabilidadMacroeconómica #RDCrece
@luisabinader @bancocentralrd @fabriciogm13
Cuando Wall Street regresa a 2002: la hora de la disciplina dominicana https://guecin.com/cuando-wall-street-regresa-a-2002-la-hora-de-la-disciplina-dominicana/ a través de @Guecin
Por Luis Orlando Díaz Vólquez | #GuasábaraEditor
El mercado de bonos más importante del mundo retrocedió un cuarto de siglo. El miércoles 30 de septiembre, el rendimiento del bono del Tesoro estadounidense a 10 años superó el 5.3%. Es su nivel más alto desde 2002 y deja atrás el máximo de 2007. No es un dato solo para Wall Street. Esa tasa sirve de referencia para todas las demás, y cuando sube, el crédito se encarece desde Nueva York hasta Santo Domingo.
El endurecimiento es general. La Reserva Federal subió su tasa 25 puntos básicos en septiembre y dejó abierta la puerta a otra alza antes de fin de año, con una inflación en Estados Unidos de 3.4%. El Banco Central Europeo hizo lo mismo. A eso se suma un petróleo que superó los US$100 por barril a mediados de mes por el conflicto en Medio Oriente, antes de moderarse a unos US$90.
La República Dominicana ya respondió. Ese mismo día, el Banco Central elevó su tasa de política monetaria de 5.25% a 5.50%. Lo hizo como medida preventiva, para mantener ancladas las expectativas de inflación ante choques de oferta que han durado más de lo previsto y ante condiciones financieras internacionales más restrictivas. Fue una señal de credibilidad oportuna y necesaria.
Los datos del país
Los números oficiales muestran una economía que resiste sin estar blindada. La actividad económica creció 4.5% entre enero y agosto. La inflación bajó de 5.67% en junio a 5.13% en agosto, y la subyacente quedó en 4.76%. El Banco Central espera volver al rango meta de 4% ± 1% en el cuarto trimestre. Las reservas internacionales brutas llegaron a US$15,434.2 millones en agosto. El déficit de cuenta corriente bajó a 1.4% del PIB en 2025, y el dólar se vendió a RD$60.08 el 30 de septiembre.
También hay alertas que conviene reconocer. Las reservas cayeron US$927.7 millones entre febrero y julio en medio de la volatilidad geopolítica, aunque siguen por encima de los niveles de 2025. La tasa activa promedio de la banca múltiple ya estaba en 14.08% en agosto, antes del alza. Para las MIPYME, cada punto adicional se nota en su flujo de caja.
El frente fiscal: donde se decide 2027
El mayor efecto del alza de los bonos estadounidenses está en el presupuesto. El proyecto de Presupuesto General del Estado 2027 prevé ingresos del Gobierno central por RD$1.51 billones y gastos por RD$1.84 billones. El resultado es un déficit de RD$327,281.5 millones, equivalente a 3.4% del PIB, que se financiará con bonos globales y domésticos y con organismos multilaterales. El dato más revelador es otro: antes de pagar intereses, las cuentas cerrarían con un superávit primario de 0.3% del PIB. En otras palabras, el Estado dominicano se financia a sí mismo; lo que produce el déficit es el costo de la deuda. Algunos economistas estiman que los intereses superarán los RD$350,000 millones, una cifra que rivaliza con la de educación.
Por eso el 5.3% del Tesoro no es una noticia lejana. Cada bono global que el país coloque en 2027 costará más, y cada punto adicional de interés es dinero que no irá a escuelas, hospitales ni carreteras. El Gobierno sí ha fijado prioridades: el gasto de capital crecerá 19.7% frente al presupuesto inicial de 2026, y la educación mantiene el 4% del PIB. Todo el presupuesto está alineado con Meta RD 2036. El reto es proteger esa inversión frente al alza del costo financiero.
Tres escenarios para 2027
En el escenario base, el más probable, los rendimientos se mantienen entre 5% y 5.5% y la Fed hace un solo ajuste más. El país crece cerca del 4.75% proyectado en el presupuesto, con una inflación promedio de 4.5%. La tasa del Banco Central se mantiene o sube ligeramente, el peso se deprecia de forma gradual y la emisión de deuda se hace a tasas más altas, pero con demanda asegurada. El déficit cierra cerca de lo programado.
En el escenario adverso, el Tesoro supera el 6%, el petróleo vuelve a los US$100 y la economía estadounidense se enfría. Se amplía el diferencial de los bonos emergentes, bajan las remesas y el turismo, el Banco Central sube tasas otra vez y usa reservas para contener la tasa de cambio. El crecimiento quedaría por debajo de 4%, los intereses pesarían más en el presupuesto y la inversión pública correría el riesgo de ser la primera en recortarse.
En el escenario favorable, la inflación estadounidense cede, los rendimientos bajan de 4.75% y el petróleo se estabiliza. La República Dominicana refinancia en mejores condiciones, se acerca al grado de inversión y aprovecha el nearshoring: las zonas francas, los puertos y la logística captan cadenas de suministro que buscan cercanía con Estados Unidos. El crecimiento podría superar el 5%.
Qué hacer desde ahora
La estrategia no depende de cuál escenario se cumpla. Primero, dar prioridad al financiamiento en pesos y a largo plazo, y aprovechar cualquier baja temporal de las tasas para emitir. Segundo, defender el superávit primario como principal señal a los mercados y proteger el gasto de capital. Tercero, convertir la facilitación del comercio y la eficiencia aduanera en herramientas para atraer inversión: cada día menos en el despacho de mercancías cuenta a favor del país. Cuarto, ampliar las garantías y el crédito dirigido a las MIPYME para que el alza de tasas no frene a quienes más empleo generan.
El Tesoro ha devuelto al mundo a una época de dinero caro. La República Dominicana tiene estabilidad macroeconómica, un banco central creíble y cuentas primarias en equilibrio. Si mantiene esa disciplina y aprovecha el reacomodo de las cadenas de suministro globales, puede pasar de absorber el golpe a salir fortalecida.
[caption id="attachment_2327" align="alignnone" width="1536"]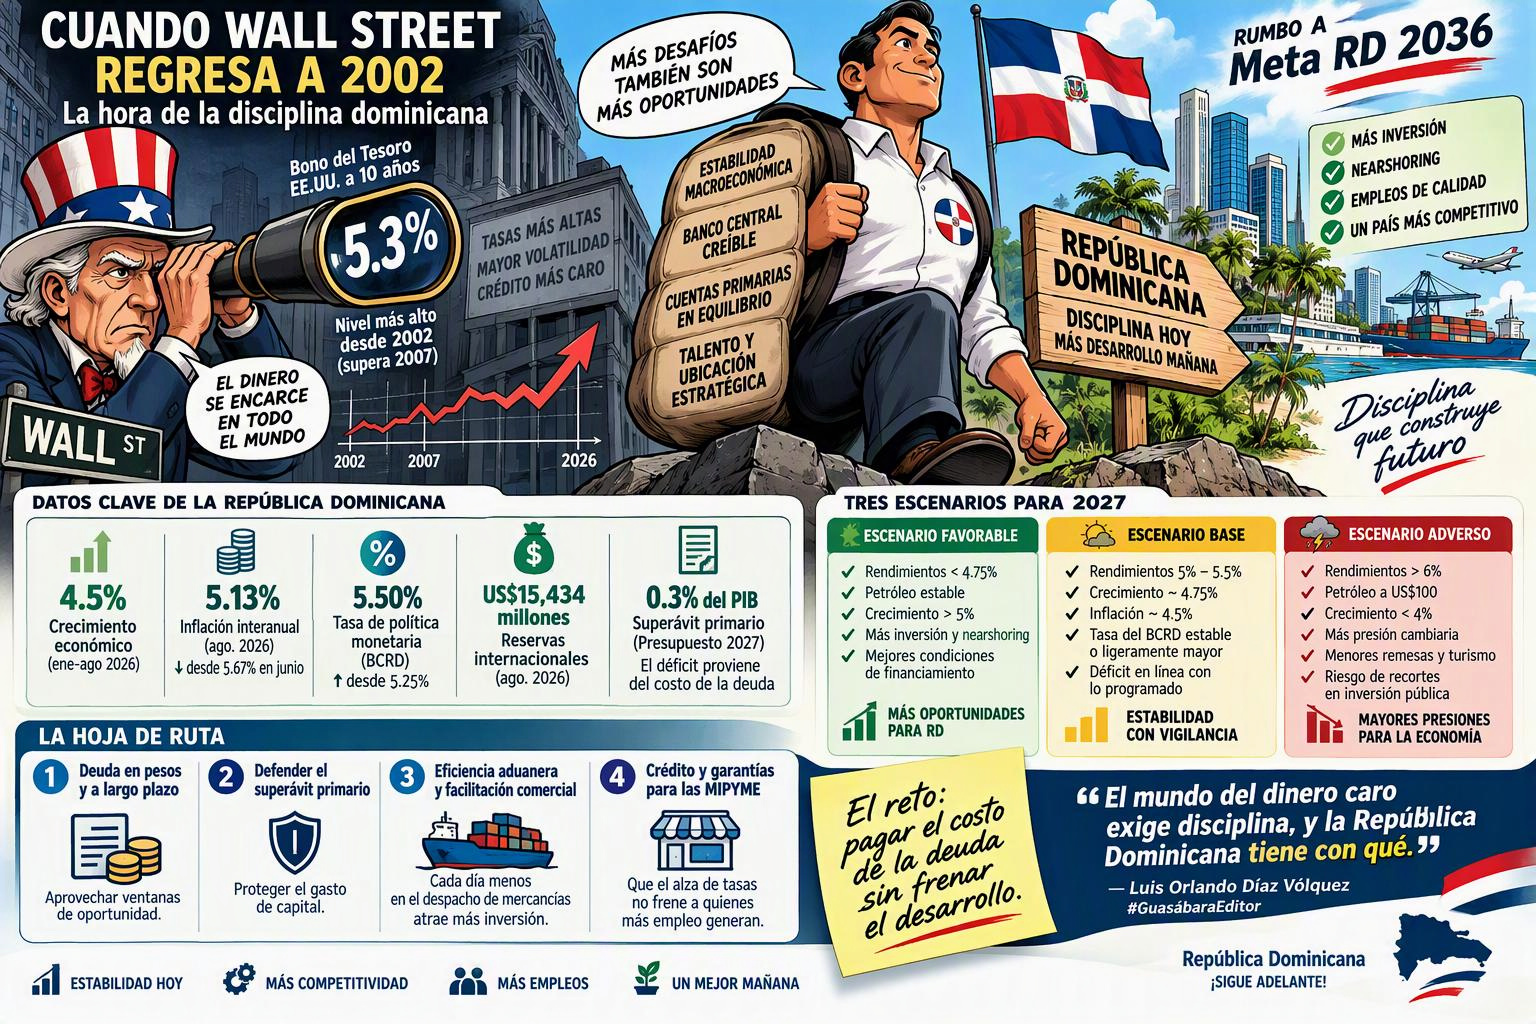 Mientras el bono del Tesoro de EE.UU. a 10 años supera el 5.3%, su nivel más alto desde 2002, la República Dominicana enfrenta el encarecimiento global del crédito con crecimiento de 4.5%, inflación a la baja, un Banco Central preventivo (tasa de 5.50%) y superávit primario en el Presupuesto 2027. El desafío es pagar el costo de la deuda sin frenar el desarrollo rumbo a la Meta RD 2036. 🇩🇴📊
Infografía: Luis Orlando Díaz Vólquez | #GuasábaraEditor[/caption]
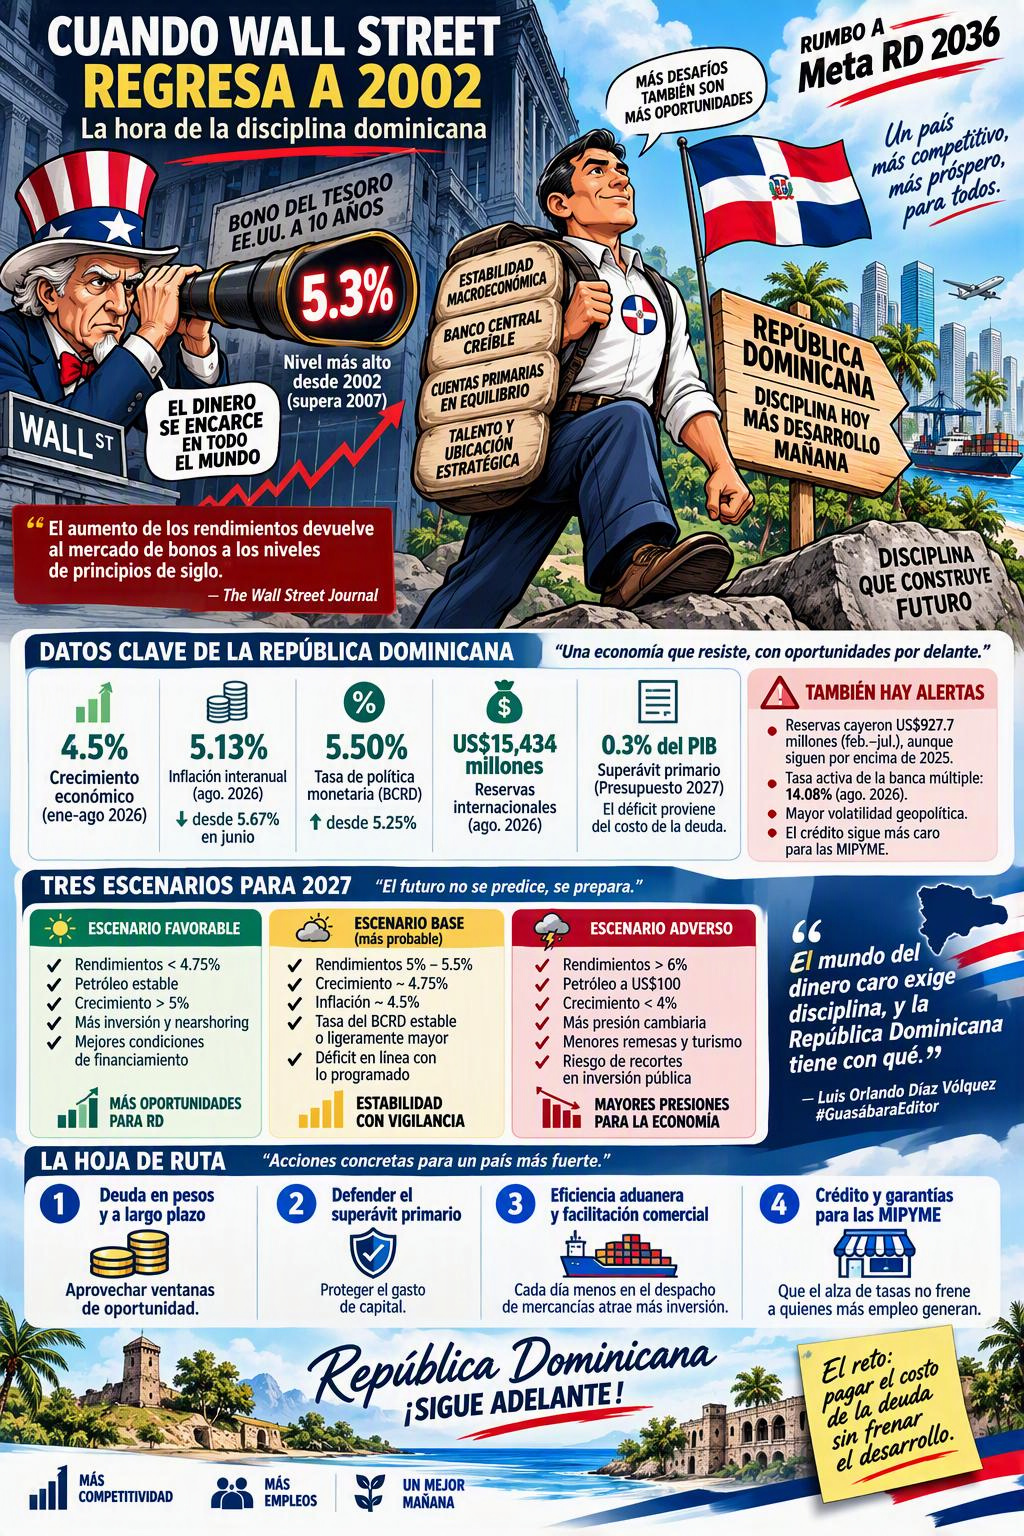
Título: Cuando Wall Street regresa a 2002: la hora de la disciplina dominicana
Noticia relacionada
[caption id="attachment_2322" align="alignnone" width="100"] Telis Demos[/caption]
📈 El mercado de bonos vuelve al inicio del siglo: rendimientos en máximos de 24 años La rentabilidad del bono del Tesoro a 10 años supera 5,3%, un hito que no veíamos desde 2002. Este salto obliga a revaluar carteras, precios de activos y expectativas de política monetaria. Es…
— Orlando Díaz, Luis (@LuisOrlandoDia1) September 30, 2026
El aumento vertiginoso de los rendimientos devuelve al mercado de bonos a los niveles de principios de siglo.
La rentabilidad de los bonos del Tesoro a 10 años supera el 5,3%, alcanzando un nivel no visto en 24 años.
Por Sam Goldfarb | 30 de septiembre de 2026, 17:07 ET
The Less-Scary Reason Behind Surging Bond Yields
You may also like
Telis Demos, del WSJ, explica por qué el reciente aumento en el rendimiento de los bonos del Tesoro a 10 años podría tener una explicación más sencilla. Foto: Josh Loock
El mercado de bonos sigue retrocediendo en el tiempo.
La implacable presión vendedora elevó el rendimiento del bono del Tesoro estadounidense a 10 años por encima del 5,3% el miércoles, superando su máximo de 2007 y alcanzando su nivel más alto desde 2002, según Tradeweb. https://www.wsj.com/finance/investing/surging-yields-bring-the-bond-market-back-to-the-turn-of-the-century-2b74773f?mod=hp_lead_pos1
1.- GUASABARAeditores
http://guasabaraeditor.blogspot.com/
email: guasabara.editor@gmail.com / orlandodiaz3@gmail.com guasabara.editores@gmail.com
Cel. 829.838-3957
+++++
NO SPAM
-Aviso legal: Su dirección de correo fue obtenida en una base de datos pública, si no desea recibir más correos de este tipo favor respondaeste correo con la palabra Remove, lamentamos los inconvenientes causados. En caso de removerse de la lista esto pudiera tardar de 48 a 72 horas en hacerse efectivo.
Has recibido este mensaje porque estás suscrito al grupo "GUASABARAeditor" de Grupos de Google.
Para cancelar la suscripción a este grupo y dejar de recibir sus mensajes, envía un correo electrónico a guasabaraeditor+unsubscribe@googlegroups.com.
Para ver este debate, visita https://groups.google.com/d/msgid/guasabaraeditor/CAKc34Zx6RP%2BzTAJYmdiocSWTLwCLXpospU_PZMeDsh3rh-PeXw%40mail.gmail.com.